화산 분출로 귀국 항공편이 결항됐습니다. 한 여행자는 다른 공항으로 옮겨 대체 항공편을 탔고, 재발권 비용과 교통비를 해외여행자보험 보상으로 청구했습니다. 결과는 0원이었습니다. 대체편이 1시간 30분 뒤에 떠나 약관의 ‘4시간 이상 지연’ 조건에 못 미쳤기 때문입니다.
금융감독원이 2026년 7월 공개한 분쟁조정 사례입니다. 여행자보험은 몇천 원짜리라 대충 고르기 쉽지만, 보상은 약관 문구 한 줄로 갈립니다. 이 글은 2026년 10월 5일 기준 금융감독원 안내와 보험사 공시 자료로 확인한 내용만 정리했습니다.
해외여행자보험 4대 보장, 무엇을 얼마나 주나
여행자보험은 크게 두 덩어리입니다. 몸을 다쳤을 때의 ‘인보험’과 물건·돈 손해를 다루는 ‘물보험’입니다. 실제로 청구가 자주 나오는 건 아래 네 가지입니다.
| 보장 항목 | 보상하는 것 | 보상 안 되는 대표 사례 | 확인할 숫자 |
|---|---|---|---|
| 해외 의료비 | 여행 중 다치거나 아파 현지 병원·약국에서 낸 치료비 | 기존 질병, 고위험 스포츠 중 사고 | 상해·질병 각각 가입금액 |
| 휴대품 손해 | 여행 중 우연한 사고로 인한 파손·도난 | 단순 분실·방치, 현금·여권, 안경·렌즈, 겉면 흠집 | 1개당 한도, 자기부담금 |
| 항공기 지연 | 약관 기준 이상 지연·결항 때 대기 중 식비·숙박비 등 | 기준 시간 미달, 일정 취소로 날린 숙박비·입장료 | 지연 기준 시간, 지수형·실손형 |
| 배상책임 | 남의 몸이나 물건에 손해를 입혀 생긴 법률상 배상 | 동행한 가족에게 입힌 손해, 빌린 물건 주인에 대한 배상 | 사고당 한도 |
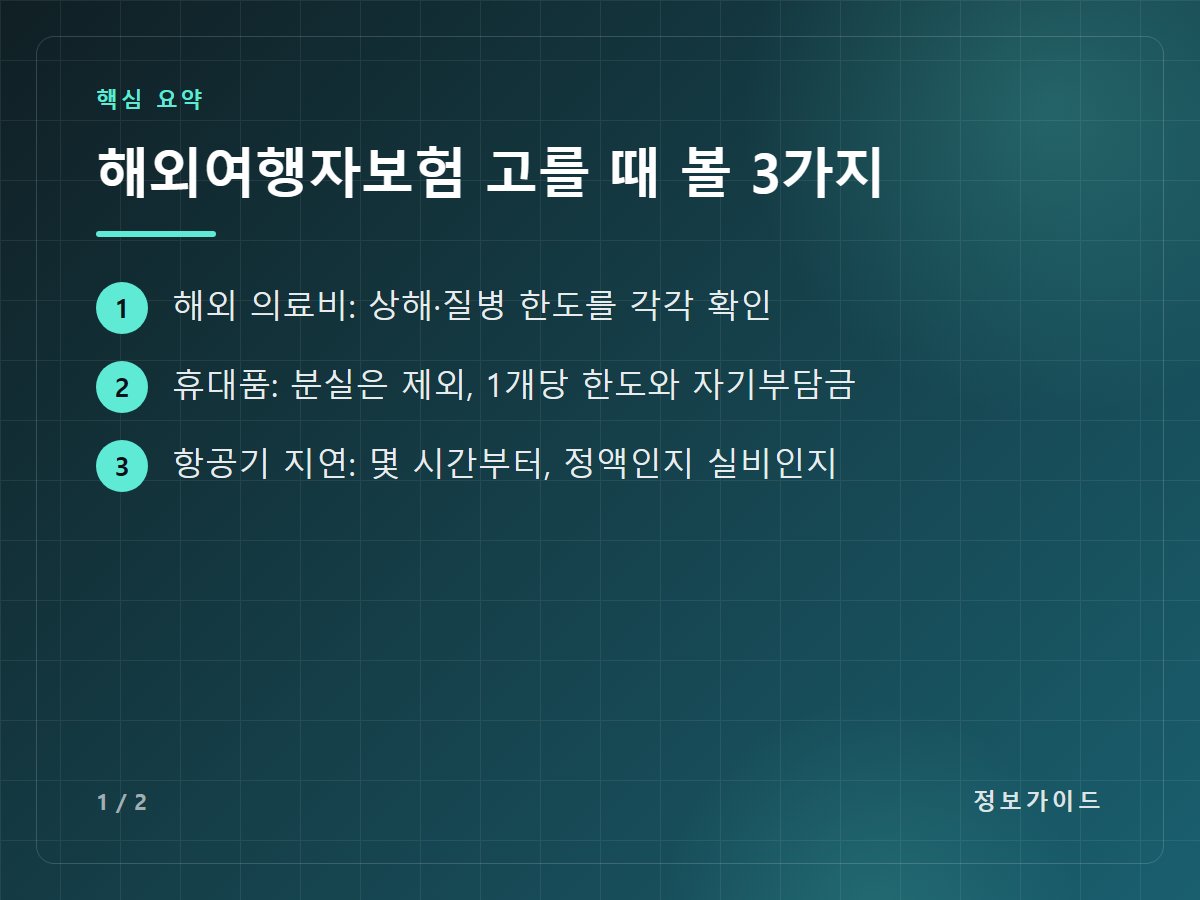
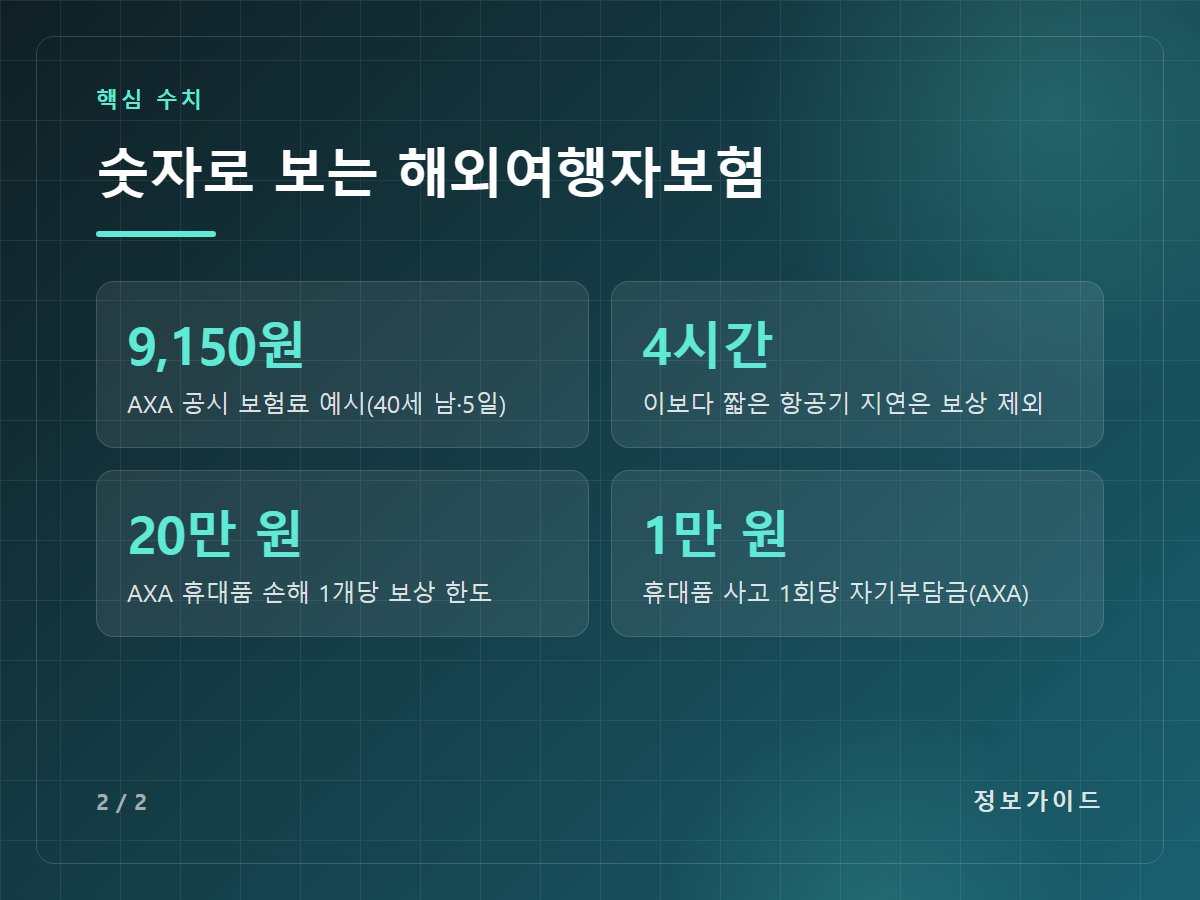
AXA손해보험 공시 상품요약서를 보면 휴대품 손해의 실제 계산법이 나옵니다. 사고 1회당 자기부담금 1만 원을 빼고, 물건 1개(1조·1쌍)당 20만 원까지만 줍니다. 100만 원짜리 카메라가 부서져도 20만 원이 상한이라는 뜻입니다.
스마트폰 수리비에는 감가상각이 적용돼 전액이 나오지 않을 수 있다고 금융감독원은 안내합니다. 시력 교정용 안경은 신체 보조장구로 보아 보상 대상에서 빠집니다.
항공기 지연 특약, ‘지수형’과 ‘실손형’부터 구분
항공기 지연 보상은 방식이 두 가지입니다. 지연 시간에 따라 정해진 금액을 주는 지수형, 실제로 쓴 식비·숙박비·교통비만 주는 실손형입니다. 금융감독원은 상품마다 보상 항목이 달라 약관을 미리 봐야 한다고 강조합니다.
공통으로 걸리는 건 시간 기준입니다. 금융감독원 안내에 따르면 4시간 미만 지연은 보상되지 않습니다. 지연 때문에 못 쓴 현지 숙박비나 공연 입장료 같은 간접 손해도 빠집니다.
실손형이라면 대기 중 쓴 돈의 영수증이 곧 보험금입니다. 공항에서 산 식사·음료 영수증을 버리지 말고 사진으로 남겨 두세요.
📌 함께 읽으면 좋은 글: 항공기 결항 지연 보상기준, 보상 내용과 신청 절차, 여행자 보험 적용
해외여행자보험 보험료, 공시 예시로 본 실제 금액
다이렉트 보험료는 나이·성별·기간·담보 구성에 따라 사람마다 다릅니다. 그래서 여기서는 보험사가 공시실에 올린 ‘보험료 예시’만 옮겼습니다. 블로그나 비교 사이트의 추정 금액은 넣지 않았습니다.
| 공시 자료 | 조건 | 보험료 합계 |
|---|---|---|
| AXA해외여행보험 상품요약서(2026년 1월판) | 남자 40세, 보험기간 5일(4박 5일 일정에 해당), 웹할인 | 9,150원 |
| 같은 상품 2025년 1월판 | 같은 조건 | 10,800원 |
이 예시의 담보 구성은 꽤 넉넉합니다. 상해사망·후유장해 2억 원, 해외 상해·질병 의료비 각 5,000만 원이 들어 있습니다. 배상책임 3,000만 원, 휴대품 손해 70만 원, 항공기·수하물 지연 20만 원도 포함입니다.
같은 조건이 1년 사이 1,650원 내렸습니다. 해외여행자보험 보험료는 해마다 바뀐다는 뜻이니, 작년 영수증 금액을 기준으로 삼지 마세요.
30대라면 금액이 다를 수 있습니다. 같은 회사의 해외여행 실손의료보험 공시를 보면 남자 40세 6,610원이 45세 7,660원으로 나이에 따라 올라갑니다. 30대 일본 4박 5일의 정확한 금액은 각 보험사 가입 화면에 생년월일과 날짜를 넣어 확인해야 합니다.
비교할 때는 총액보다 ‘같은 담보끼리’ 맞추는 게 먼저입니다. 해외 의료비 한도가 1,000만 원인 상품과 5,000만 원인 상품을 보험료만으로 견주면 판단이 틀어집니다.
카드 부가 여행자보험만 믿어도 될까
신용카드로 항공권을 사면 여행자보험이 따라오는 경우가 있습니다. 다만 조건과 범위가 카드마다 크게 다릅니다.
예를 들어 신한카드가 2026년 1월 공지한 법인카드 여행자보험은 현대해상이 맡습니다. 해외여행 최장 90일, 상해사망·후유장해 5억 원, 의료비 1,000만 원 한도입니다. 하지만 법인 신용카드 회원만 대상이고 체크카드·BC 기반 상품은 빠집니다.
개인 카드 중에는 사망·후유장해만 보장하고 현지 치료비는 주지 않는 상품도 있습니다. 카드 보험이 있다면 아래 세 가지를 카드사 약관에서 확인하세요.
- 적용 조건: 항공권이나 여행상품을 그 카드로 결제해야 하는지
- 의료비 포함 여부: 해외 상해·질병 치료비가 들어 있는지
- 휴대품·지연 담보: 물건 파손이나 항공기 지연까지 주는지
의료비가 빠져 있다면 해외여행자보험을 따로 드는 편이 안전합니다. 해외 응급실 한 번이면 카드 혜택으로 아낀 몇천 원은 의미가 없어집니다.
실손보험이 있으면 해외여행자보험 보장과 겹칠까
결론부터 말하면 해외 치료비는 겹치지 않고, 귀국 후 국내 치료비는 겹칩니다.
국내 실손의료보험은 국내 의료기관 진료를 보상하는 상품입니다. 일본 병원에서 낸 치료비는 실손으로 받을 수 없습니다. 그래서 여행자보험의 ‘해외 의료비’ 담보가 이 빈칸을 메웁니다.
반대로 여행 중 다쳐 귀국한 뒤 국내 병원에 다니면 상황이 다릅니다. 여행자보험의 ‘국내 의료비’ 담보와 기존 실손이 같은 비용을 함께 보장하게 됩니다. 금융감독원은 이 경우 비례보상돼 중복 가입의 실익이 낮다고 안내합니다.
비례보상은 두 보험이 손해액을 나눠 낸다는 뜻입니다. 금융감독원 예시로는 같은 조건의 보험 두 개에 100만 원을 청구하면 각각 50만 원씩 받습니다. 합쳐서 200만 원이 되지 않습니다.
그래서 실손 가입자는 해외여행자보험 가입 화면에서 국내 의료비·3대 비급여 담보를 빼고 해외 의료비만 남기는 방법을 검토할 만합니다. 그만큼 보험료가 내려갑니다.
출국 후에도 가입할 수 있을까
대부분 안 됩니다. 국내 보험사의 해외여행보험은 출국 전에 가입하는 구조이고, 보험 플랫폼 안내도 출국 뒤에는 가입할 수 없다고 설명합니다.
보장은 청약이 승낙되고 보험료가 결제된 때부터 시작합니다. AXA 상품요약서는 여행을 위해 집을 나선 순간부터 귀가할 때까지의 사고를 보상한다고 적고 있습니다. 공항 가는 길에 다쳐도 보상 대상이 될 수 있다는 뜻입니다.
깜빡했다면 출국 심사 전 공항에서 휴대폰으로 가입하면 됩니다. 기간은 비행기 시간이 아니라 집을 나서는 날부터 돌아오는 날까지로 잡으세요.
📌 함께 읽으면 좋은 글: 해외여행 중 캐리어 분실? 당황 말고 ‘이것’부터 챙기세요(공항 대처부터 보상금 받는 법까지)
해외여행자보험 청구 서류와 현지 병원 이용 체크리스트
청구는 귀국 후에 해도 되지만, 서류는 현지에서만 받을 수 있습니다. 금융감독원도 해외 병원 서류를 반드시 발급받아 귀국하라고 안내합니다. 상황별로 챙길 서류는 아래와 같습니다.
| 상황 | 현지에서 받을 서류 | 귀국 후 준비 |
|---|---|---|
| 병원 진료 | 진단서(병명 기재), 진료비 영수증·계산서, 처방전, 입원 시 입원확인서 | 보험금 청구서, 신분증, 출입국 사실 확인(여권 사본 등) |
| 휴대품 도난 | 현지 경찰서 도난 신고증명서(물품 기재) | 구매 영수증, 파손품·수리 견적 사진 |
| 휴대품 파손 | 파손 경위 메모, 사진 | 수리비 영수증 또는 수리 불가 확인서 |
| 항공기 지연·결항 | 항공사 지연·결항 확인서, 탑승권 | 대기 중 식비·숙박비 영수증 |
| 배상책임 | 피해자 연락처, 사고 경위 기록, 사진 | 배상금 지급 증빙 |
현지 병원에 가기 전에는 보험증권의 긴급지원 전화번호부터 확인하세요. 보험사 우선 연락 여부와 서류 양식이 상품마다 다르기 때문입니다.
해외여행자보험 선택, ‘싼 것’보다 ‘내 여행에 맞는 담보’가 답
정리하면 고르는 순서는 간단합니다. 해외 의료비 한도를 먼저 정하고, 실손이 있으면 국내 의료비 담보는 덜어 냅니다. 그다음 카메라·노트북을 가져가는지에 따라 휴대품 한도를, 환승이 많은지에 따라 항공기 지연 특약을 고릅니다.
카드 보험은 의료비가 있는지만 확인해도 판단이 쉬워집니다. 그리고 해외여행자보험은 반드시 출국 전에 가입하세요. 서류 체크리스트는 휴대폰에 캡처해 두면 현지에서 바로 쓸 수 있습니다.