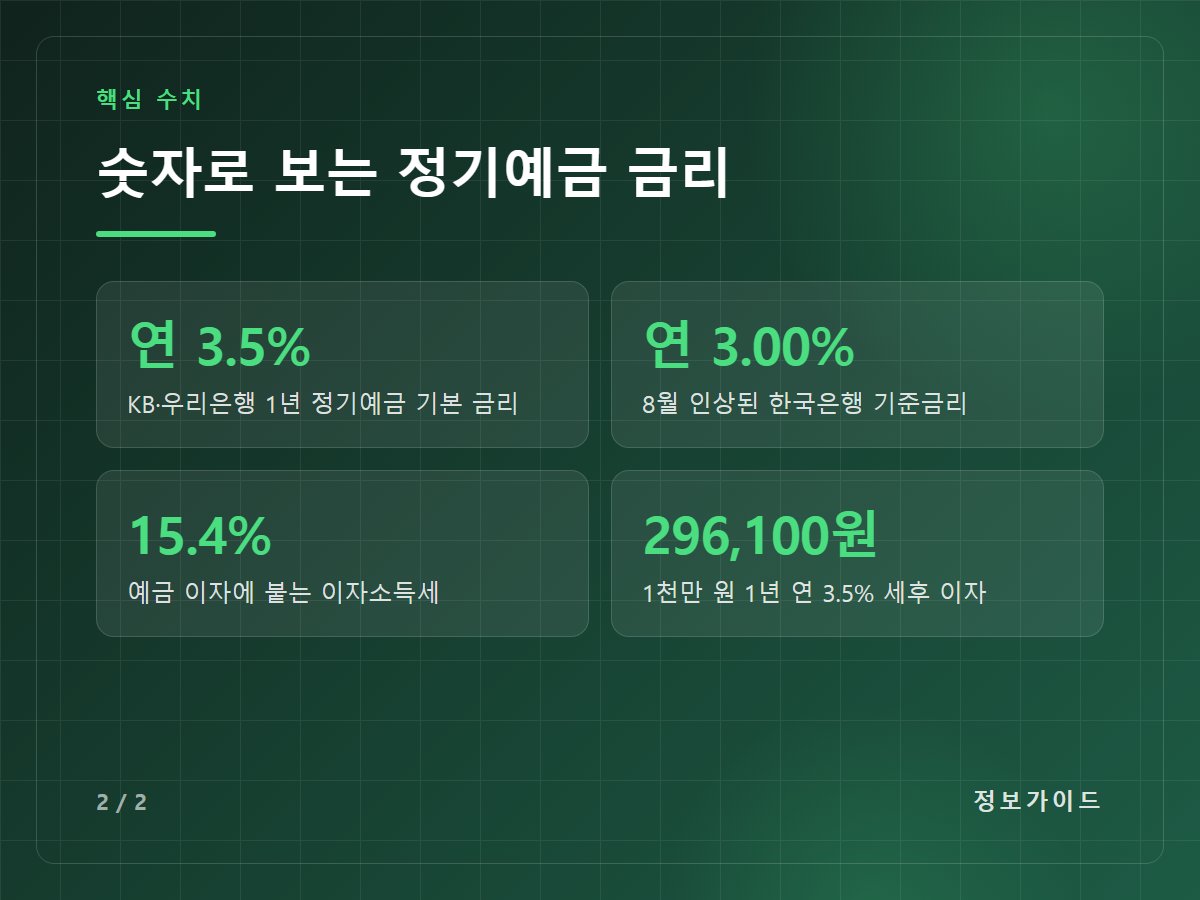
정기예금 금리가 다시 연 3.5%까지 올라왔습니다. KB국민은행과 우리은행이 9월 중순 1년 만기 금리를 잇달아 올렸습니다. 한국은행이 8월에 기준금리를 연 3.00%로 올린 흐름이 예금에도 반영된 것입니다.
목돈을 넣어 둘 곳을 찾는 분이라면 지금이 금리를 비교해 볼 때입니다. 이 글에서는 바뀐 금리, 해당되는 사람, 세후 이자 계산, 갈아타기 전 확인할 점을 차례로 정리했습니다.
정기예금 금리, 무엇이 바뀌었나
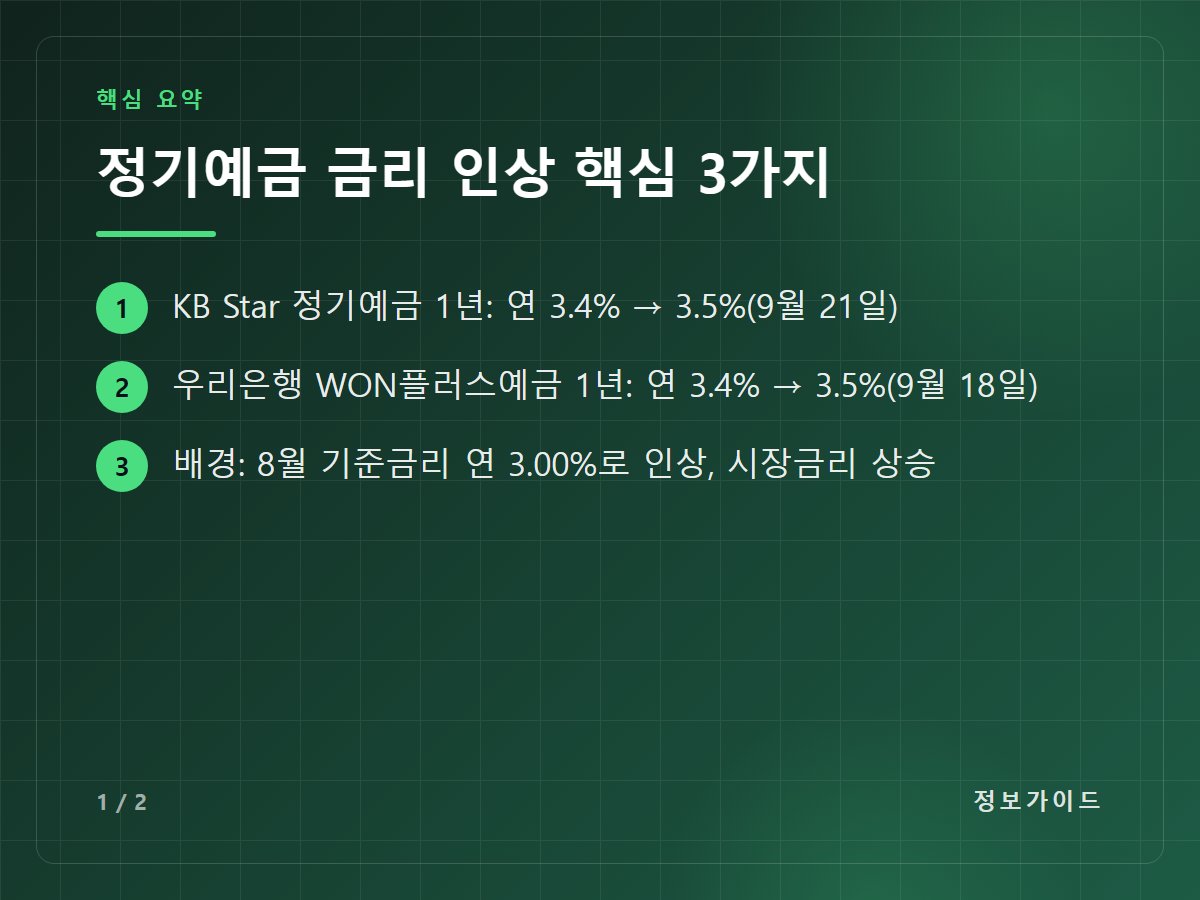
KB국민은행은 9월 21일 ‘KB Star 정기예금’ 금리를 0.1%p 올렸습니다. 1년 이상 2년 미만 만기는 연 3.4%에서 3.5%가 됐습니다. 6개월~1년 미만 구간도 연 3.15%에서 3.25%로 올랐습니다.
이번 인상은 9월 14일 인상에 이은 두 번째 조정입니다. 일주일 만에 또 올린 셈입니다. 은행은 최근 시장금리 상승을 반영했다고 설명했습니다.
우리은행도 9월 18일 ‘WON플러스예금’ 1년 금리를 연 3.4%에서 3.5%로 올렸습니다. 우대 조건을 채우면 최고 연 3.6%를 주는 첫거래 고객용 상품도 있습니다.
은행별 정기예금 금리 비교표
9월 21일 보도 기준 5대 은행 대표 상품 금리를 정리하면 아래와 같습니다. 금리는 수시로 바뀌므로 가입 직전에 다시 확인해야 합니다.
| 은행 | 대표 상품 | 1년 기본 금리 |
|---|---|---|
| KB국민은행 | KB Star 정기예금 | 연 3.5% |
| 우리은행 | WON플러스예금 | 연 3.5% |
| NH농협은행 | 대표 정기예금 | 연 3.45% |
| 신한은행 | 대표 정기예금 | 연 3.4% |
| 하나은행 | 대표 정기예금 | 연 3.3% |
9월 10일만 해도 5대 은행 정기예금 금리는 연 3.2~3.4% 수준이었습니다. 불과 열흘 사이에 최고 금리가 연 3.5%로 올라선 것입니다.
예금으로 돈이 몰리는 흐름도 뚜렷합니다. 5대 은행 정기예금 잔액은 9월 17일 기준 1,010조 원을 넘었습니다. 8월 말보다 5조 원 넘게 늘었습니다.
누가 해당되나
새로 가입하는 사람이 대상입니다. 이미 가입한 예금은 만기까지 가입 당시 금리가 그대로 적용됩니다. 금리가 올랐다고 기존 예금 이자가 자동으로 늘지는 않습니다.
그래서 특히 챙길 사람은 세 부류입니다. 첫째, 10~11월에 예금 만기가 돌아오는 사람입니다. 둘째, 수시입출금 통장에 목돈을 오래 두고 있는 사람입니다. 셋째, 1년 안에 쓸 계획이 없는 여윳돈이 있는 사람입니다.
📌 함께 읽으면 좋은 글: 파킹통장 금리비교, 파킹통장 복리로 굴리는 방법 정리
정기예금 금리 차이, 세후 이자로 계산해 보기
예금 이자에는 이자소득세 15.4%가 붙습니다. 소득세 14%와 지방소득세 1.4%를 합친 값입니다. 그래서 실제로 받는 돈은 표시 금리보다 적습니다.
세후 이자 = 원금 × 연 금리 × (1 − 0.154)
1년 만기, 단리 기준으로 계산해 보면 이렇습니다.
| 원금 | 연 3.2% 세후 이자 | 연 3.5% 세후 이자 | 차이 |
|---|---|---|---|
| 1,000만 원 | 270,720원 | 296,100원 | 25,380원 |
| 3,000만 원 | 812,160원 | 888,300원 | 76,140원 |
| 5,000만 원 | 1,353,600원 | 1,480,500원 | 126,900원 |
1,000만 원이면 금리 0.3%p 차이로 1년에 약 2만 5천 원이 달라집니다. 원금이 클수록 차이도 커집니다. 우대 조건이 붙은 금리는 조건을 모두 채웠을 때만 받을 수 있다는 점도 기억해야 합니다.
내가 할 일: 정기예금 금리 비교하고 가입하는 순서
- 금리 비교하기: 금융감독원 ‘금융상품 한눈에’나 은행연합회 소비자포털에서 기간별 금리를 비교합니다.
- 기본 금리와 우대 금리 나누어 보기: 최고 금리보다 조건 없이 받는 기본 금리를 먼저 봅니다.
- 만기 정하기: 쓸 날짜에 맞춰 6개월, 1년 등 기간을 고릅니다.
- 앱으로 가입하기: 대부분 은행 앱에서 비대면으로 가입할 수 있습니다.
갈아타기 전 체크리스트와 주의할 점
기존 예금을 깨고 옮기는 것이 늘 유리하지는 않습니다. 중도해지하면 약정 금리보다 훨씬 낮은 중도해지 이율이 적용됩니다. 만기가 몇 달 안 남았다면 만기까지 두는 편이 나을 수 있습니다.
- ☐ 기존 예금의 중도해지 이율과 남은 기간을 확인했나
- ☐ 우대 금리 조건(첫거래, 자동이체 등)을 채울 수 있나
- ☐ 한 금융회사에 원금과 이자를 합쳐 1억 원 이하로 나눴나
- ☐ 상품 설명서에 ‘예금보호’ 로고가 있는지 봤나
예금자보호 한도는 2025년 9월부터 1인당 금융회사별 1억 원입니다. 원금과 이자를 합친 금액 기준입니다. 또 올해 9월부터는 상품 설명서와 통장에 ‘예금보호’ 또는 ‘비보호’ 로고가 표시됩니다.
📌 함께 읽으면 좋은 글: 예금보호한도 1억 상향, 대상 금융기관, 우체국, 새마을금고 예금보호 기준, 제외 상품
오르는 정기예금 금리, 만기 날짜부터 챙기면 이득입니다
은행들은 시장 상황에 따라 금리를 더 조정할 수 있다는 입장입니다. 앞으로 더 오를지는 누구도 단정할 수 없습니다. 그래서 “최고점”을 기다리기보다 내 만기 일정에 맞춰 움직이는 것이 현실적입니다.
정리하면 순서는 간단합니다. 기존 예금 만기를 확인하고, 정기예금 금리를 비교하고, 세후 이자로 따져 본 뒤 가입하면 됩니다. 이 글의 표로 내 원금의 이자를 먼저 계산해 보시길 권합니다.